

El promedio de los créditos fijos a 30 años llegó al 7,03%, impulsado por el aumento de los rendimientos de los bonos del Tesoro y las expectativas de inflación. El encarecimiento reduce la capacidad de compra de los hogares y suma presión al mercado inmobiliario.
La tasa promedio de las hipotecas fijas a 30 años en Estados Unidos volvió a superar el 7% y alcanzó el 7,03% el jueves 24 de septiembre, según datos de Freddie Mac. Se trata del nivel más alto desde enero de 2025 y representa la quinta semana consecutiva de aumentos.
El incremento se produjo en un contexto de mayor presión sobre los mercados financieros. El rendimiento del bono del Tesoro estadounidense a 10 años llegó al 5,11%, su nivel más elevado en casi dos décadas. Como las tasas hipotecarias suelen seguir de cerca la evolución de estos títulos, el movimiento se trasladó rápidamente al costo de los préstamos para vivienda.
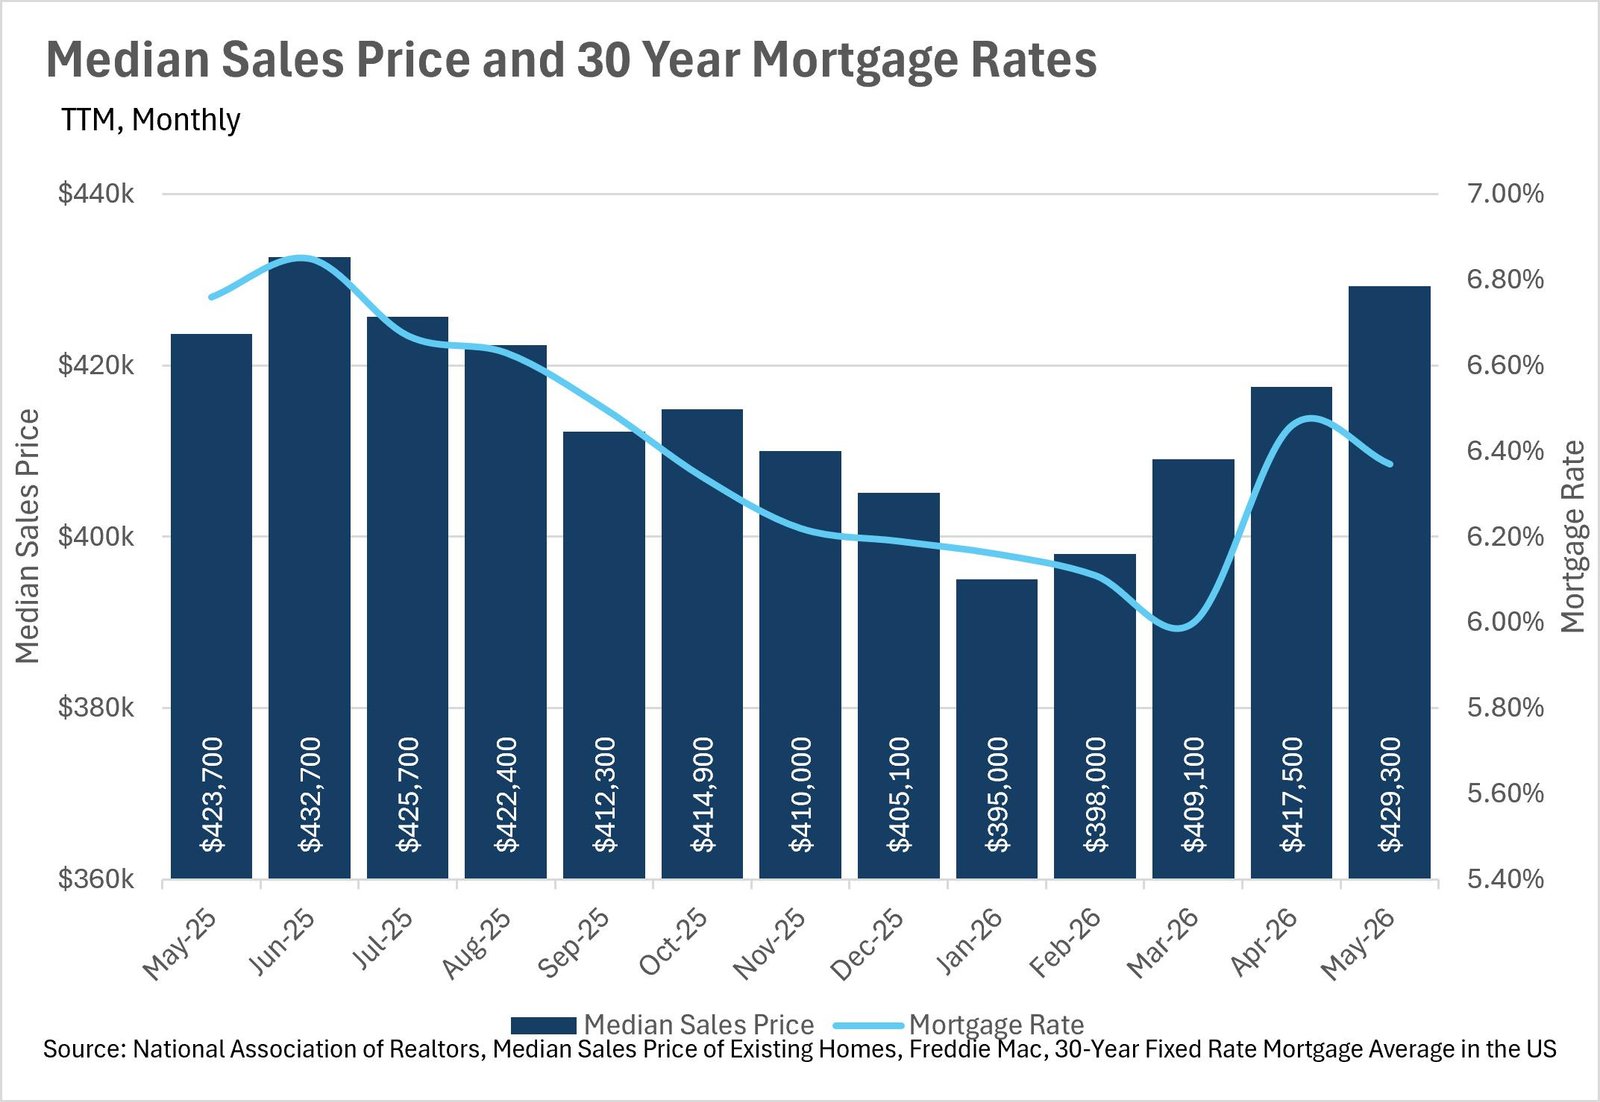
La tasa a 30 años había comenzado 2026 en torno al 6,16% y durante el año había llegado a descender hasta el 5,98%. Esa baja había generado expectativas de una recuperación del mercado inmobiliario, pero la tendencia se revirtió a medida que aumentaron los rendimientos de los bonos y cambiaron las previsiones sobre la inflación y la política monetaria.
También subió la tasa para los créditos hipotecarios fijos a 15 años, que pasó del 6,26% al 6,42% durante la última semana.
El aumento tiene un impacto directo sobre los compradores. Una tasa más elevada implica cuotas mensuales mayores y reduce el monto que una familia puede financiar para adquirir una vivienda. También afecta a quienes buscan refinanciar préstamos existentes.
La evolución de los precios de la energía agregó presión sobre las expectativas inflacionarias. El petróleo Brent volvió a superar los 100 dólares por barril, en un escenario de mayores tensiones internacionales, lo que contribuyó al incremento de los rendimientos de los bonos.
El actual nivel de las hipotecas todavía se encuentra por debajo del máximo de 7,79% registrado en 2023. Sin embargo, el regreso de la tasa al 7% genera nuevas dudas sobre la recuperación del mercado inmobiliario estadounidense y sobre cuánto tiempo permanecerán elevados los costos de financiamiento.
La Reserva Federal tampoco determina directamente las tasas hipotecarias, pero sus decisiones influyen sobre las expectativas de los inversores y, por esa vía, sobre los rendimientos de los bonos del Tesoro.
El nuevo escenario plantea un desafío para el mercado de viviendas: mientras los compradores enfrentan un mayor costo de financiación, las tasas elevadas podrían reducir la cantidad de operaciones y limitar la capacidad de los hogares para acceder a propiedades de mayor valor.
Te puede interesar: